 von
Ein Ferienhaus an der Küste ist versicherungstechnisch ein Sonderfall. Es steht die meiste Zeit leer, beherbergt wechselnde Gäste, liegt oft exponiert und ist im Winter selten beheizt. Genau diese vier Punkte führen dazu, dass eine normale Wohngebäudeversicherung häufig nicht greift oder ihren Schutz einschränkt. Wer die passende Police sucht, sollte deshalb gezielt Policen für Wohngebäude vergleichen, die Vermietung und längeren Leerstand ausdrücklich einschließen.
Dieser Ratgeber geht die Bausteine durch, nennt die Kostenspannen und zeigt, wo Eigentümer an der Küste besonders aufpassen müssen.
Warum ein Ferienhaus anders behandelt wird
Versicherer kalkulieren nach Schadenwahrscheinlichkeit. Bei einem Ferienhaus liegt diese aus vier Gründen höher als beim selbst bewohnten Einfamilienhaus.
Leerstand. Ein Wasserrohrbruch im bewohnten Haus wird nach Minuten bemerkt, im leerstehenden Ferienhaus nach Wochen. Die Schadenhöhe unterscheidet sich um den Faktor zehn oder mehr.
Wechselnde Nutzer. Gäste kennen das Haus nicht, gehen anders mit Technik um und melden Schäden später.
Exponierte Lage. Küstennähe bedeutet mehr Sturm, mehr Salzluft und in Teilen ein höheres Überschwemmungsrisiko.
Fehlende Beheizung im Winter. Frostschäden an Leitungen sind der klassische Ferienhausschaden und in vielen Verträgen nur unter Auflagen gedeckt.
Daraus folgt eine Regel, die vor allen anderen steht: Melden Sie dem Versicherer, dass es sich um ein Ferienhaus handelt und ob es vermietet wird. Wer das verschweigt, riskiert im Schadenfall die Leistungsfreiheit.
Welche Bausteine Sie brauchen
Ein vollständiger Schutz besteht aus drei bis vier Verträgen.
| Baustein | Deckt ab | Kosten pro Jahr |
|---|---|---|
| Wohngebäudeversicherung | Feuer, Leitungswasser, Sturm, Hagel am Gebäude | 250 bis 700 € |
| Elementarschadenbaustein | Überschwemmung, Starkregen, Schneedruck, Rückstau | 100 bis 400 € |
| Hausratversicherung | Einrichtung, Geräte, Fahrräder | 100 bis 300 € |
| Haus- und Grundbesitzerhaftpflicht | Schäden Dritter auf dem Grundstück | 60 bis 150 € |
Eine Gebäudeversicherung für Ferienhäuser ist ab etwa 250 Euro im Jahr zu bekommen, mit allen Bausteinen liegt der Gesamtbeitrag meist zwischen 500 und 1.200 Euro.
Die Haus- und Grundbesitzerhaftpflicht wird am häufigsten vergessen. Bei einem vermieteten Objekt greift die private Haftpflicht des Eigentümers nicht, weil die Vermietung als wirtschaftliche Tätigkeit gilt. Stürzt ein Gast auf der vereisten Treppe, haften Sie persönlich.
Der Punkt, an dem die meisten Verträge scheitern: Leerstand
Steht ein Gebäude längere Zeit leer, schränken Standardpolicen den Schutz häufig ein oder heben ihn ganz auf. Bei vielen Anbietern ist Leerstand bis zu sechs Monaten mitversichert, danach besteht Meldepflicht.
Was in den Bedingungen konkret verlangt wird:
- Meldung an den Versicherer, sobald absehbarer Leerstand über die vereinbarte Frist hinausgeht.
- Regelmäßige Kontrolle, üblicherweise wöchentlich, teils mit Dokumentationspflicht.
- Beheizung oder Entleerung der Leitungen in der Frostperiode.
- Absperren der Wasserzufuhr, wenn das Haus nicht genutzt wird.
- Sicherung gegen unbefugtes Betreten, also verschlossene Fenster und Türen.
Punkt drei ist der teuerste Streitpunkt. Frostschäden sind in der Regel nur gedeckt, wenn das Gebäude entweder ausreichend beheizt oder die Wasserleitung fachgerecht entleert wurde. Ein Heizkörper auf Frostschutzstellung reicht nicht, wenn der Strom ausfällt.
Praktische Lösung: ein Temperaturwächter mit Mobilfunkmeldung. Solche Geräte kosten 80 bis 200 Euro und melden Frost oder Stromausfall aufs Handy. Manche Versicherer gewähren dafür einen Nachlass.
Was die Küstenlage besonders macht
An Nord- und Ostsee kommen drei Faktoren hinzu, die den Beitrag beeinflussen.
Sturm und Hagel. Sturmschäden werden ab Windstärke 8 reguliert, und an der Küste wird dieser Wert deutlich häufiger erreicht als im Binnenland. Das erhöht die Schadenfrequenz und damit den Beitrag.
Überschwemmung und Sturmflut. Beides fällt unter Elementarschäden und ist nie im Standard enthalten. Prüfen Sie, ob Sturmflut ausdrücklich eingeschlossen ist, denn manche Tarife nehmen sie aus.
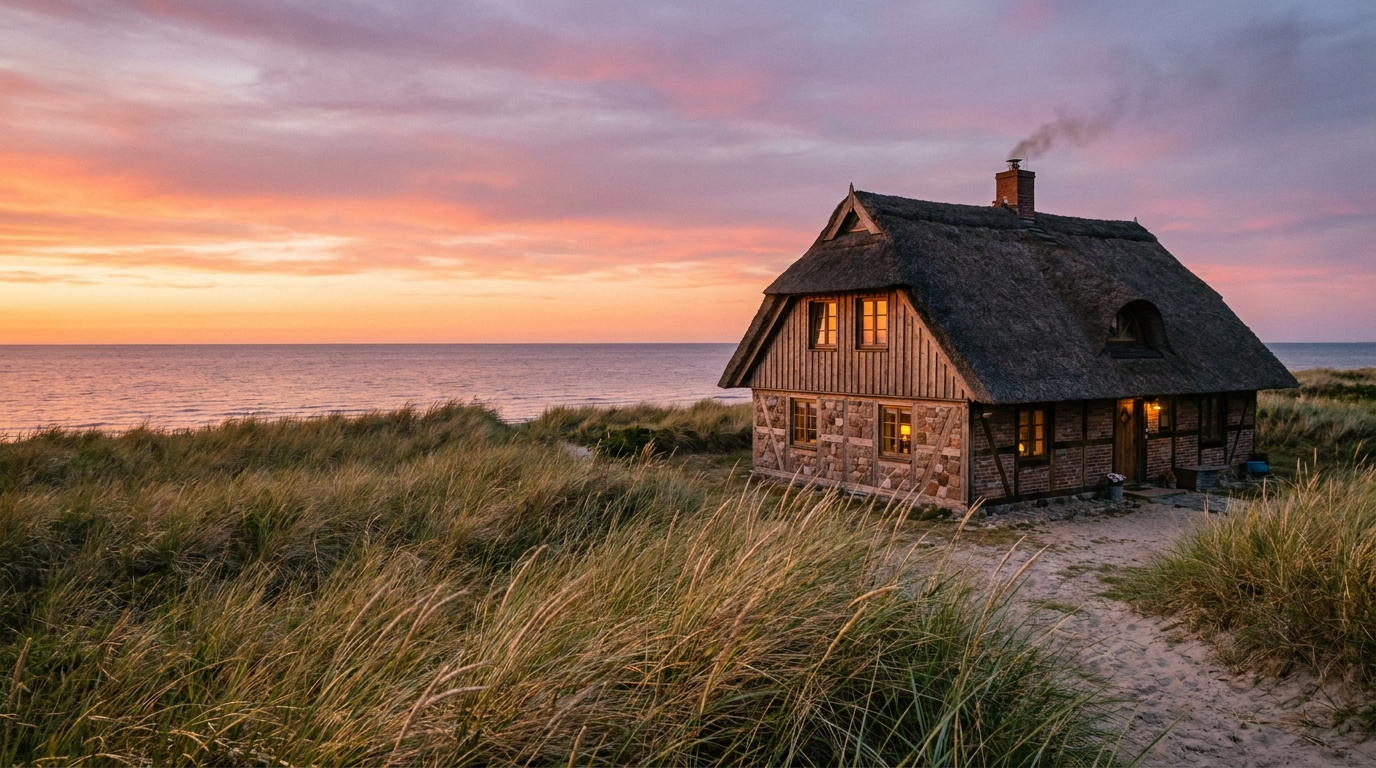
Reetdach. Ein reetgedecktes Haus hat ein deutlich höheres Brandrisiko. Der Zuschlag liegt je nach Anbieter bei 50 bis 200 Prozent, und einige Versicherer nehmen Reetdächer gar nicht erst an.
Die Zonierung nach Hochwassergefährdung entscheidet zusätzlich über die Versicherbarkeit. In den höchsten Gefährdungsklassen wird der Elementarschutz teuer oder gar nicht angeboten.
Wann eine spezielle Ferienimmobilien-Police nötig ist
Eine Immobilie, die nicht ständig bewohnt ist, fällt bei vielen Anbietern aus dem Standardtarif. Die Grenze liegt meist dort, wo das Gebäude über sechs Monate im Jahr unbewohnt bleibt oder gewerblich vermietet wird.
Spezielle Tarife für Ferienimmobilien decken genau diese Fälle ab und schließen zusätzlich Risiken ein, die in normalen Verträgen fehlen:
- Vandalismus, auch ohne Einbruchspuren, was bei abgelegenen Objekten relevant ist
- Schäden durch Mieter, etwa an Einrichtung und Sanitäranlagen
- Mietausfall, wenn das Objekt nach einem Schaden nicht vermietbar ist
- Glasbruch, bei großzügig verglasten Ferienhäusern ein realer Posten
- Bewegliche Außenanlagen wie Gartenmöbel, Grill und Fahrräder
Ob eine solche Police nötig ist, klärt eine Beratung schneller als jeder Vergleichsrechner, weil die Einstufung als Ferienimmobilie zwischen den Anbietern unterschiedlich definiert ist.
Wo Eigentümer sparen können
Der Beitrag lässt sich an mehreren Stellen senken, ohne den Schutz zu schwächen:
- Selbstbeteiligung vereinbaren. 500 oder 1.000 Euro senken den Beitrag um 15 bis 30 Prozent. Bei einem Objekt, das Sie ohnehin nicht wegen Kleinschäden melden würden, ist das die effizienteste Stellschraube.
- Bausteine bündeln. Gebäude, Hausrat und Haftpflicht bei einem Anbieter sind meist günstiger als drei Einzelverträge.
- Sicherungstechnik nachweisen. Rauchmelder, Wasserstoppventil, Frostwächter und Einbruchschutz führen bei vielen Anbietern zu Nachlässen.
- Jährliche Zahlweise wählen. Monatliche Zahlung kostet meist drei bis fünf Prozent Zuschlag.
- Versicherungssumme korrekt ermitteln. Zu hohe Summen kosten unnötig, zu niedrige führen zur Unterversicherung mit anteiliger Kürzung.
Achten Sie beim letzten Punkt auf den gleitenden Neuwertfaktor. Er passt die Versicherungssumme automatisch an die Baupreisentwicklung an und schützt vor Unterversicherung, erhöht aber jährlich den Beitrag.
Was vor dem Abschluss zu klären ist
- Wird das Haus vermietet, und wenn ja, wie viele Wochen im Jahr?
- Wie lange steht es maximal am Stück leer?
- Ist es im Winter beheizt oder wird die Leitung entleert?
- Welche Hochwasser-Gefährdungsklasse gilt für die Adresse?
- Welches Dach hat das Gebäude?
- Wer kontrolliert das Objekt in der Abwesenheit?
Beantworten Sie diese sechs Fragen schriftlich, bevor Sie Angebote einholen. Sie sind genau die Punkte, nach denen der Versicherer fragt, und Abweichungen zwischen Antrag und Wirklichkeit sind der häufigste Grund für Leistungskürzungen. Die gesetzliche Grundlage dazu, wann eine Gefahrerhöhung anzuzeigen ist, steht in § 23 VVG.
Wer sein Ferienhaus vermietet, sollte parallel wissen, was Gäste auf der Insel erwarten. Die Übersicht der Sehenswürdigkeiten auf Usedom hilft bei der Objektbeschreibung ebenso wie die Zusammenstellung dazu, was sich mit Kindern auf Usedom unternehmen lässt.


